Налоговый вычет за защиту от БПЛА: государство предлагает компенсировать до 50% затрат
В Госдуму внесён законопроект № 27227-9 о специальном налоговом вычете за создание и модернизацию систем защиты предприятий от БПЛА. Разбираем предлагаемые условия: 50% расходов, ограничение до 100 млн рублей, согласование проектов, документальное подтверждение затрат и связь с Указом № 604.
Разбор законопроекта № 27227-9: как новым механизмом защиты объектов ТЭК убить сразу двух зайцев – исполнить Указ № 604 и оптимизировать налог на прибыль.
В наших предыдущих статьях мы уже детально разбирали новую суровую реальность для собственников и топ-менеджмента промышленных предприятий. Мы предупреждали о том, что Указ Президента РФ № 604 превратил защиту от БПЛА из статьи расходов по безопасности в вопрос сохранения права управления бизнесом. Мы доказывали, что единственным юридическим и техническим щитом от обвинений в «неэффективности» является проектирование Защитных ограждающих конструкций (ЗОК) по СП 542.1325800.2024. А недавно обсуждали инициативу Д. Мантурова о компенсации затрат на инженерную защиту.
Сегодня эта инициатива обрела конкретные законодательные контуры. 5 ноября 2026 года в Государственную Думу внесен проект федерального закона № 27227-9 «О внесении изменений в часть вторую Налогового кодекса Российской Федерации».
Государство не просто требует защищать тыл – оно предлагает разделить финансовое бремя. Но, как и в вопросах промышленной безопасности, здесь есть свои «подводные камни». Разберем, что новый законопроект означает объектов ТЭК, и как подготовить предприятие, чтобы получить эту преференцию.
Суть законопроекта: специальный федеральный инвестиционный вычет
Законопроект вводит в Налоговый кодекс новую статью 286.3 «Специальный федеральный инвестиционный налоговый вычет».
Ключевые цифры и условия:
Размер льготы: 50% от фактически осуществленных и документально подтвержденных расходов на создание и модернизацию систем активной и пассивной защиты от угроз воздушного нападения (включая БПЛА).
Лимит: не более 100 млн рублей на одного налогоплательщика за налоговый период.
Перенос: неиспользованную часть можно переносить на 10 последующих налоговых периодов.
Масштабирование: вычет можно применять не только к расходам на защиту собственных объектов, но и к расходам на финансирование создания систем защиты иными лицами (в том числе с последующей передачей имущества в госсобственность).
Комментарий эксперта: Это беспрецедентный шаг. Государство фактически говорит: «Мы видим, что нагрузка на бизнес колоссальна. Мы готовы отдать вам половину затрат в виде уменьшения налога на прибыль, зачисляемого в федеральный бюджет».
Связка: Указ № 604 + СП 542.1325800.2024 + Новая статья в НК РФ
Как это работает в связке с темами, которые мы поднимали ранее?
Раньше бизнес стоял перед дилеммой: тратить миллионы на РЭБ и сетки «вслепую», рискуя, что проверяющие признают их неэффективными (что ведет к временному управлению по Указу № 604).
Новый законопроект меняет парадигму. Вычет предоставляется только в рамках проектов, согласованных в порядке, установленном Правительством РФ. Это означает, что эпоха хаотичных закупок «где попало и как попало» заканчивается. Государство будет финансировать (через налоги) только грамотные, спроектированные по СП 542.1325800.2024 системы.
«Подводные камни»: где бизнес может потерять деньги
Законопроект содержит жесткие ограничители, которые не позволят использовать льготу как схему ухода от налогов.
Правило 5 лет. Если объект основных средств (например, смонтированная ЗОК или радарный комплекс), по которому был получен вычет, будет реализован или ликвидирован ранее чем через 5 лет после ввода в эксплуатацию, сумму налога придется восстановить и уплатить в бюджет с пенями. Исключение – только ликвидация из-за износа или передача в госсобственность.
Запрет на двойное финансирование. Нельзя получить вычет, если расходы уже покрываются за счет безвозвратных субсидий из бюджета или возмещаются третьими лицами.
Раздельный учет. Налогоплательщик обязан обеспечить раздельный учет расходов по каждому проекту. Ошибка в бухгалтерии или отсутствие первичной документации «завяжет» вычет.
Согласование с Правительством. Это главный фильтр. Просто построить ЗОК по СП 542 будет недостаточно. Проект должен быть включен в специальный перечень, критерии и порядок формирования которого Правительство РФ только предстоит утвердить.
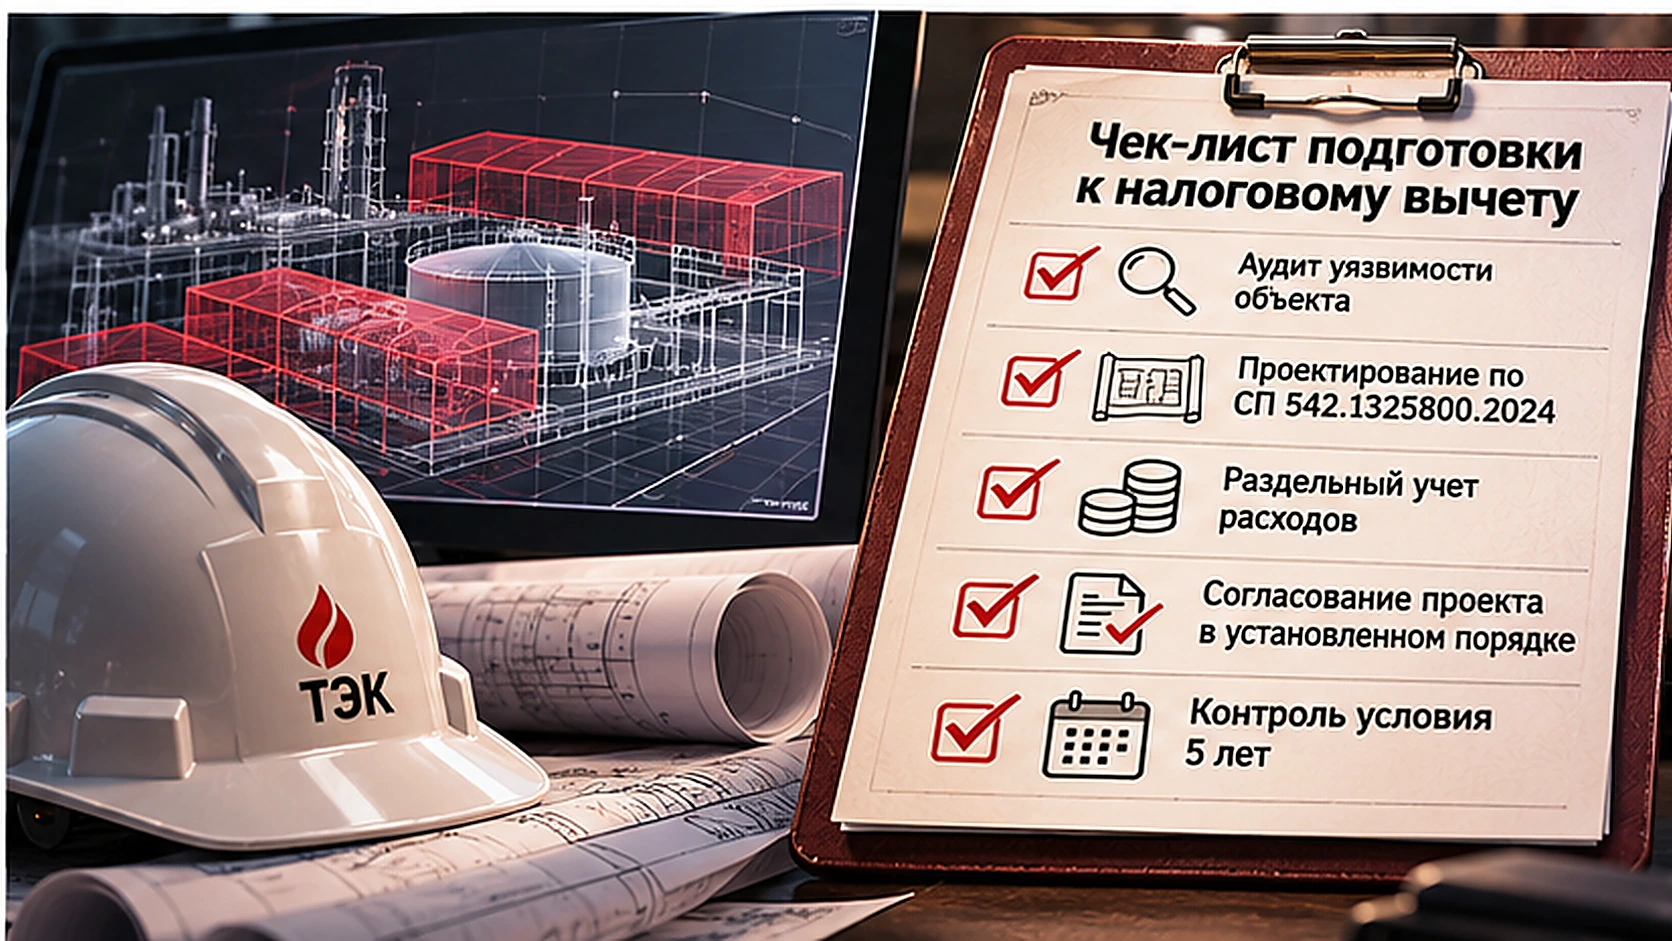
Чек-лист для Главных инженеров и Финансовых директоров: что делать уже сегодня
Закон еще не вступил в силу (он начнет действовать не ранее 1-го числа очередного налогового периода после официального опубликования), но готовиться нужно сейчас. Чтобы к моменту старта действия ст. 286.3 НК РФ ваше предприятие было в «зеленой зоне» и по Указу № 604, и по Налоговому кодексу, необходимо:
Провести аудит уязвимости. Выделить «жизненно важные агрегаты» (по терминологии СП 542.1325800.2024), выход которых из строя приведет к каскадной аварии (остановке добычи, разливу нефти, нарушению вентиляции шахт).
Заказать профессиональное проектирование. Отказаться от точечных закупок. Разработать комплексный проект защиты, включающий расчеты на динамические нагрузки от падения БПЛА и ВУВ, с зонированием территории.
Заложить требования СП 542.1325800.2024 в ТЗ. Убедиться, что проектировщики учли запрет на горючие материалы и требования по недопустимости помех для систем пылеподавления и газового контроля.
Настроить раздельный учет. Совместно с главным бухгалтером разработать регламент учета затрат на противодроновую защиту в разрезе конкретных проектов и объектов основных средств.
Мониторить подзаконные акты. Готовиться к публикации Постановления Правительства РФ, которое установит порядок согласования проектов. Как только механизм заработает – подавать заявку на включение вашего проекта в перечень согласованных.
Резюме
Внесенный депутатами законопроект № 27227-9 ставит финальную точку в дискуссии о том, кто должен платить за безопасность тыла. Государство предложило модель государственно-частного партнерства: бизнес проектирует и строит защиту по жестким стандартам СП 542, а государство возвращает половину затрат через налоговый вычет.
Но помните: эта «скидка» дается только добросовестным собственникам. Для тех, кто попытается отделаться «бумажной защитой», Указ № 604 со механизмом временного управления остается в полной силе.
Инвестиции в инженерную защиту больше не являются «черной дырой» для бюджета. Это стратегическая инвестиция, которая окупается дважды: сначала – налоговыми преференциями, а затем – сохранением вашего бизнеса в условиях новых исторических вызовов.
Обсуждение
Комментариев пока нет
Будьте первым, кто начнёт обсуждение статьи.